Céges flotta elektromos autóval: költségek, támogatás, töltés
A tisztán elektromos céges autó 2026-ban is mentes a cégautóadó és a gépjárműadó alól, ami autónként évi több százezer forint. A megtérülést mégis a maradványérték, a töltés és a flotta útjai döntik el.

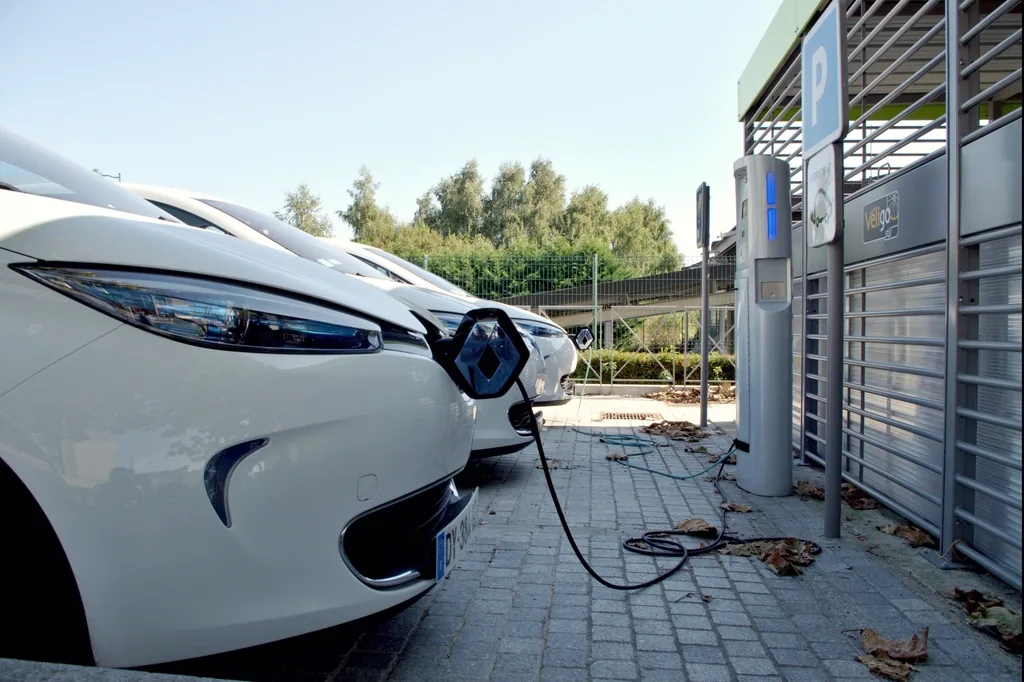
A tisztán elektromos céges autó 2026-ban is mentes a cégautóadó és a gépjárműadó alól. Egy átlagos belső égésű flottaautónál ez évente több százezer forint megtakarítás. A döntést mégsem az adó, hanem a teljes birtoklási költség dönti el: a vételár, a maradványérték, a töltés és az, hogy a flotta milyen utakat tesz meg. Ez a cikk a cég szemszögéből veszi sorra a szempontokat.
Röviden
- A tisztán elektromos (5E) és a nulla emissziós (5Z) autó után 2026-ban nem kell cégautóadót és gépjárműadót fizetni.
- Zöld rendszámot már csak ezek kaphatnak; a plug-in hibridek zöld rendszámát 2026. november 30-ig fehérre kell cserélni.
- Budapesten a zöld rendszámos autók 2026. december 31-ig ingyen parkolnak, 2027. január 1-jétől ez a kedvezmény megszűnik.
- A vállalati e-autó-program járművenként 2,8–4 millió forintot adott; a felhívás lezárult, 2026 novemberében nincs nyitott kiírás.
- Az otthoni töltés megtérítésére nincs adómentes átalány: mért fogyasztás és számla alapján lehet elszámolni.
Adóelőnyök 2026-ban: mi maradt a zöld rendszámnak?
2025. január 1-jétől környezetkímélő gépkocsinak csak a tisztán elektromos (5E) és a nulla emissziós (5Z) autó számít. A NAV szerint ezek nem tartoznak a cégautóadó alá, és gépjárműadót sem kell fizetni utánuk; a gépjárműadó-mentességet a NAV a járműnyilvántartás adatai alapján magától alkalmazza. A tisztán elektromos autó regisztrációs adója is nulla (a regisztrációs adóról szóló 2003. évi CX. törvény melléklete szerint az 5E és 5Z osztályú autó adótétele 0).
A plug-in hibridek (5P) és a növelt hatótávú hibridek (5N) elvesztették a kedvezményeket. A 2024. szeptember 1. után kiadott zöld rendszám már nem illeti meg őket, a korábbi rendszámokat pedig 2026. november 30-ig fehérre kell cserélni. A Belügyminisztérium adatai szerint ez mintegy 36 ezer autót érint. A 2025 előtt forgalomba helyezett hibridek cégautóadó-mentessége 2026. december 31-én jár le, utána a cégautóadó teljes tételét kell fizetni utánuk.
A parkolási kedvezmény helyi döntés. A Főváros 2026. júniusi tájékoztatása szerint Budapesten a zöld rendszámos autók után 2026. december 31-ig nem kell várakozási díjat fizetni, 2027. január 1-jétől viszont megszűnik a díjmentes parkolás. Egy 50 százalékos kedvezményről szóló javaslatot a Fővárosi Közgyűlés 2026 őszén nem fogadott el, így 2027-től egyelőre nincs kedvezmény. Vidéki városokban a szabályok településenként eltérnek, ezért a flotta jellemző útvonalain érdemes egyenként megnézni.
TCO: mit érdemes összevetni?
A TCO (total cost of ownership, teljes birtoklási költség) a beszerzéstől az eladásig minden költséget összead. Elektromos és belső égésű autónál más tételek dominálnak, ezért a vételár önmagában félrevezető.
| Költségtétel | Elektromos autó | Belső égésű autó |
|---|---|---|
| Vételár, lízingdíj | Jellemzően magasabb; támogatás csökkentheti | Alacsonyabb belépési ár |
| Cégautóadó (2026) | Nincs | Havi 17 500–101 000 Ft |
| Gépjárműadó | Nincs | Van (levonható a cégautóadóból) |
| Energia | Áram: céges tarifa, otthoni vagy nyilvános töltés | Üzemanyag |
| Szerviz | Kevesebb kopó alkatrész, nincs olajcsere | Rendszeres karbantartás |
| Maradványérték | Bizonytalanabb, gyorsabb értékvesztés | Kiszámíthatóbb |
| Infrastruktúra | Munkahelyi töltő beruházása | Nincs |
Az adó a legkönnyebben számszerűsíthető tétel. Egy 110 kW-os, Euro 6-os benzines autó után 2026-ban havi 25 000, évi 300 000 forint cégautóadó jár, egy 120 kW felettinél évi 612 000 forint. Egy négyéves lízingciklusban ez autónként 1,2–2,4 millió forint, ami az elektromos autónál elmarad.
A másik oldalon a maradványérték áll. A Használtautó.hu hirdetési adatai alapján 2026 áprilisában a benzines autók évente átlagosan 6,9, a dízelek 7,7, az elektromosak 8,1 százalékot veszítettek értékükből. Ez hirdetési árakon alapuló becslés, de jelzi, hogy nyílt végű lízingnél vagy saját tulajdonnál a lízingcég maradványérték-kalkulációja kulcskérdés. A finanszírozási formákról a lízing vagy hitel cikkünkben írtunk.
Az energiaköltség a töltési szokásokon múlik. A telephelyi töltés a cég saját áramszerződésén megy, így az ára az energiabeszerzéstől függ (lásd: energiaár a cégeknek). A nyilvános gyorstöltés kilowattóránként lényegesen drágább. Ha a flotta főleg hosszú autópályás utakat tesz meg, és gyorstöltőre szorul, az energiaelőny jelentősen csökken.
Állami támogatás: a vállalati e-autó-program
Az Energiaügyi Minisztérium vállalati e-autó-programja (hivatalos nevén „Közúti elektromos jármű beszerzés támogatása vállalkozásoknak”, RRF-10.10.1-24) vissza nem térítendő támogatást adott vállalkozásoknak tisztán elektromos személyautó, kisteherautó és kisbusz beszerzésére. A fő paraméterek:
- Támogatás járművenként az akkumulátor kapacitásától függően 2,8–4 millió forint (kormany.hu, 2024. január).
- A kérelmeket 2024. február 5-től lehetett benyújtani; a határidőt többször, végül 2026-ra hosszabbították meg.
- A keret 30 milliárd forintról indult, 2025 őszén 40 milliárdra nőtt; a minisztérium 2026 februárjában további 5 milliárd forintot adott hozzá, és április közepéig fogadta a kérelmeket.
- A minisztérium 2026. februári adatai szerint több mint 26 milliárd forintot fizettek ki, és több mint 6 700 jármű beszerzését támogatták.
A Pályázati Portálon a felhívás 2026 novemberében lezárt státuszú, új kiírásról nem találtunk hivatalos közleményt. Beszerzés előtt érdemes a kormany.hu és a palyazat.gov.hu oldalán ellenőrizni, van-e nyitott kiírás, és milyen feltételekkel (fenntartási idő, járműkategória, támogatási összeg).
Töltés a munkahelyen és otthon: hogyan számold el?
Munkahelyi töltő
A telephelyi töltő a cég beruházása, értékcsökkenése és árama a cég költsége. A céges elektromos autó telephelyi töltése a cégautó üzemeltetésének része.
Otthoni töltés megtérítése
Ha a munkatárs otthon tölti a céges autót, a cég megtérítheti az áram költségét. Erre nincs adómentes átalány. A kiküldetési rendelvényes módszer és a NAV-üzemanyagár a magánszemély saját autójára vonatkozik, céges autóra nem. A gyakorlatban két megoldás terjedt el:
- Almérő: külön mérő a töltőn, így a céges autó fogyasztása pontosan elkülöníthető. A beszerelés egyszeri költség, de egyszerűbbé teszi az elszámolást.
- Okostöltő: a töltő szoftvere rögzíti a kWh-t, a cég a munkatárs nevére szóló áramszámla egységárával szoroz.
A tényleges, igazolt költség megtérítése nem jövedelem a munkatársnak. Ami ezen felül van, vagy a magáncélú utakra jut, bérnek minősülhet. A tanácsadói gyakorlat szerint a vitás pont jellemzően nem a módszer, hanem az arány: mennyi a céges és mennyi a magánfogyasztás. Az otthoni töltő munkáltatói megvásárlásának és felszerelésének adózásáról a szakmában eltérő értelmezések vannak, ezért itt érdemes adótanácsadóval egyeztetni.
Kinek éri meg most, és mit nézz meg előtte?
Az elektromos céges autó ott hozza a legtöbbet, ahol az autók napi futása kiszámítható, éjszaka a telephelyen vagy otthon tölthetők, és a flotta jellemzően városi, elővárosi utakat tesz meg. Szervizflotta, értékesítői autók regionális területen, ügyfélszolgálati autók: itt a cégautóadó-megtakarítás és az olcsóbb energia gyorsan összeadódik. Gyakori, hosszú autópályás utaknál és bizonytalan töltési lehetőségnél a megtérülés lassabb.
- Számold ki a jelenlegi flotta éves cégautóadóját autónként, és jelöld meg a 2026 végén mentességet vesztő hibrideket.
- Nézd meg a jellemző napi futást, és hogy az autók hol éjszakáznak.
- Kérj ajánlatot telephelyi töltőre, és nézd meg az áramszerződés kapacitását.
- Rögzítsd szabályzatban az otthoni töltés elszámolását (almérő vagy okostöltő, egységár, céges–magán arány).
- Kérj a lízingcégtől maradványérték-kalkulációt elektromos és belső égésű változatra is.
- Ellenőrizd, van-e nyitott támogatási kiírás, és milyen fenntartási kötelezettséggel jár.
A cégautóadó-mentesség részleteit a NAV tájékoztatója tartalmazza.
A szabályok 2026 novemberi állapotot tükröznek; konkrét ügyben kérd jogász véleményét.
Gyakori kérdések
Kell cégautóadót fizetni az elektromos céges autó után?
Nem. A tisztán elektromos (5E) és a nulla emissziós (5Z) autó 2026-ban nem tartozik a cégautóadó alá, és gépjárműadót sem kell utána fizetni.
A plug-in hibrid is mentes a cégautóadó alól?
2025-től már nem. A 2025 előtt plug-in hibridként forgalomba helyezett autók átmenetileg 2026. december 31-ig mentesek, utána a teljesítményük szerinti tételt kell fizetni.
Lehet még állami támogatást kapni céges elektromos autóra?
A vállalati e-autó-program (RRF-10.10.1-24) felhívása lezárult, a kérelmeket 2026 április közepéig fogadták. Új kiírásról 2026 novemberéig nem találtunk hivatalos közleményt, ezért beszerzés előtt érdemes a palyazat.gov.hu és a kormany.hu oldalán ellenőrizni.
Hogyan lehet elszámolni a céges e-autó otthoni töltését?
Mért fogyasztás alapján: almérővel vagy okostöltő adataival, a munkatárs áramszámlájának egységárán. Adómentes átalány nincs, a magáncélú töltés megtérítése bérnek minősülhet.

A szerző
PRwaveA PRwave szerkesztősége a sajtókapcsolatok, a válságkommunikáció és a marketingkommunikáció gyakorlati kérdéseiről ír. A jogszabályi és hatósági tudnivalókat a hatályos szövegből és a hivatalos tájékoztatókból dolgozzuk fel, a forrásokat a cikkekben megjelöljük.